Was ist Skimming eine Kreditkarte?
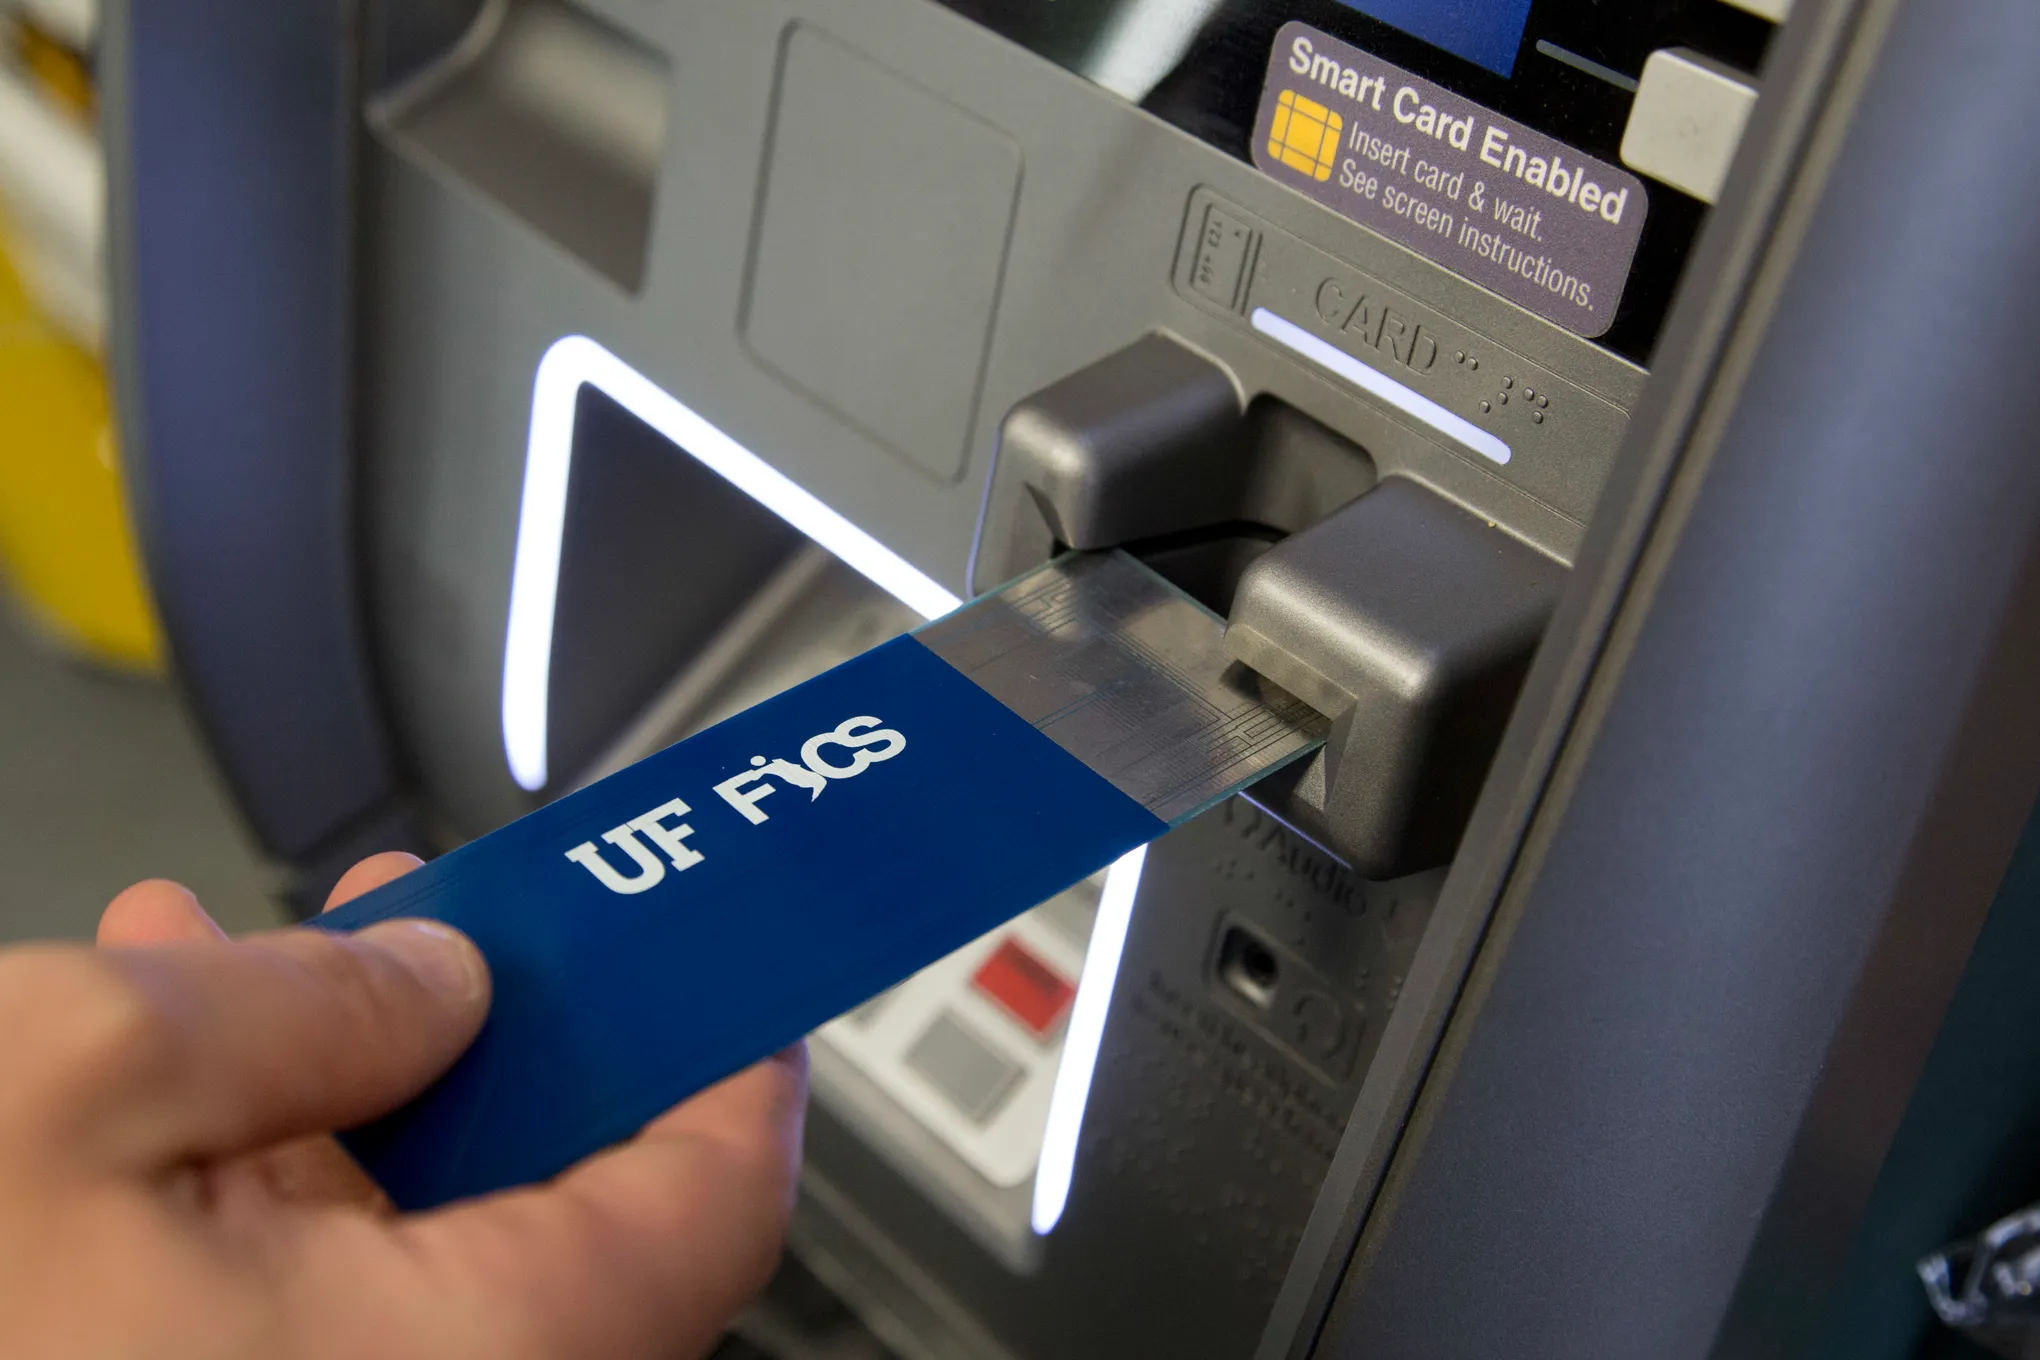
Kreditkarten-Skimming ist eine Art von Finanzbetrug, bei dem Kriminelle heimlich ein Gerät auf einem legitimen Kartenleser installieren, um Zahlungskarteninformationen während einer normalen Transaktion zu erfassen.
Wenn ein Kunde seine Kredit- oder Debitkarte einlegt oder wischt, Kopien der versteckten Skimmingvorrichtung die auf dem Magnetstreifen der Karte gespeicherten Daten. Kriminelle können diese gestohlenen Informationen später verwenden, um gefälschte Karten zu erstellen oder nicht autorisierte Einkäufe zu versuchen.
Obwohl moderne Zahlungssysteme zunehmend auf EMV-Chiptechnologie und kontaktloses Bezahlen setzen, bleibt das Skimming ein Problem, da viele Standorte immer noch Magnetstreifentransaktionen akzeptieren.
Wie funktioniert Kreditkarten-Skimming?
Das Verständnis des Skimming-Prozesses kann Ihnen helfen, potenzielle Risiken zu erkennen, bevor Sie Opfer werden.
Schritt 1: Ein Skimming-Gerät wird installiert
Ein krimineller bringt heimlich einen gefälschten kartenleser über ein legitimes zahlungsterminal. Diese Geräte sind so konzipiert, dass sie sich in die Originalausrüstung einfügen, was es schwierig macht, sie zu bemerken.
Schritt 2: Die Karte wird normal verwendet
Kunden legen oder wischen ihre Karten so ein, wie sie es normalerweise tun würden. Die Transaktion wird oft erfolgreich abgeschlossen und gibt keinen Hinweis darauf, dass etwas Ungewöhnliches passiert ist.
Schritt 3: Kartendaten werden kopiert
Während die Karte das kompromittierte Lesegerät passiert, zeichnet das Skimminggerät die Magnetstreifeninformationen auf.
Schritt 4: PIN Diebstahl (manchmal)
Wenn die Transaktion eine PIN erfordert, können Kriminelle eine versteckte Kamera oder ein nicht autorisiertes Tastatur-Overlay verwenden, um die vom Kunden eingegebenen Nummern zu erfassen.
Schritt 5: Betrügerische Aktivität
Die gestohlenen Informationen können später verwendet werden, um nicht autorisierte Einkäufe oder andere Formen von Zahlungsbetrug zu versuchen.
Welche Informationen können gestohlen werden?
Abhängig vom Angriff können Kriminelle mehrere Zahlungsinformationen erhalten, darunter:
- Kartennummer
- Name des Karteninhabers (falls vorhanden)
- Ablaufdatum
- Magnetstreifendaten
- PIN (falls getrennt erfasst)
Es ist wichtig zu beachten, dass ein Skimming-Gerät im Allgemeinen nicht Erfassen Sie Ihr Online-Banking-Passwort oder Ihre Kontoanmeldeinformationen. Die gestohlenen Karteninformationen allein können jedoch für betrügerische Transaktionen ausreichen.
Featured Snippet: Was ist Kreditkarte Skimming?
| Frage | Antwort |
|---|---|
| Was ist Kreditkarten-Skimming? | Kreditkarten-Skimming ist eine Form des Zahlungsbetrugs, bei dem Kriminelle heimlich ein Gerät auf einem legitimen Kartenleser installieren, um Zahlungskarteninformationen während einer normalen Transaktion zu kopieren. |
| Wo geschieht das? | Geldautomaten, Tankstellen, Endkunden-Zahlungsterminals, Automaten, Parkplätze und Selbstbedienungskassensysteme. |
| Können Chipkarten überflogen werden? | EMV-Chipkarten bieten einen stärkeren Schutz als Magnetstreifenkarten, aber Kriminelle können immer noch auf Magnetstreifentransaktionen abzielen, wenn sie unterstützt werden. |
Warum Kreditkarten Skimming weiterhin ein Problem ist
Trotz erheblicher Fortschritte bei der Zahlungssicherheit bleibt das Skimming eine Herausforderung, da viele Zahlungsterminals weiterhin ältere Magnetstreifentechnologie unterstützen. Kriminelle zielen oft auf unbeaufsichtigte Zahlungsorte ab, an denen die Ausrüstung möglicherweise nicht häufig inspiziert wird.
Kraftstoffpumpen, Geldautomaten im Freien, Parkautomaten und Selbstbedienungskioske können aufgrund ihrer Zugänglichkeit und begrenzten Aufsicht besonders attraktive Ziele sein.
Ein weiterer Grund für das Fortbestehen des Skimmings ist, dass moderne Skimminggeräte immer kompakter und schwieriger zu erkennen sind. Einige sind so konzipiert, dass sie genau über legitime Kartenleser passen, während andere in Zahlungsterminals installiert sind, was die visuelle Inspektion viel schwieriger macht.
Verbraucher können ihr Risiko erheblich reduzieren, indem sie wachsam bleiben, Zahlungsterminals vor der Verwendung inspizieren, kontaktlose Zahlungsmethoden auswählen, wenn verfügbar, und die Bankkontoaktivitäten regelmäßig auf nicht autorisierte Transaktionen überprüfen.
Wo passiert Kreditkarten-Skimming normalerweise?
Kreditkarten-Skimming kann fast überall auftreten, wo eine Magnetstreifenkarte akzeptiert wird, aber Kriminelle zielen normalerweise auf Orte ab, an denen Zahlungsterminals unbeaufsichtigt sind oder eine begrenzte Aufsicht erhalten. Diese Umgebungen ermöglichen es, dass Skimming-Geräte länger installiert bleiben, bevor sie erkannt werden.
Wenn Sie die häufigsten Skimming-Standorte kennen, können Sie wachsam bleiben und sicherere Zahlungsentscheidungen treffen.
1. Geldautomaten
Automated Teller Machines bleiben eines der häufigsten Ziele für Skimming-Angriffe. Kriminelle können gefälschte Kartenleser über dem vorhandenen Slot installieren, während sie eine kleine versteckte Kamera in der Nähe platzieren, um PIN-Einträge aufzuzeichnen. Einige ausgeklügelte Angriffe verwenden sogar Tastatur-Overlays, die PIN-Nummern direkt erfassen.
Bevor Sie einen Geldautomaten verwenden, überprüfen Sie die Maschine sorgfältig. Wenn der Kartenschlitz lose, sperrig, falsch ausgerichtet oder anders aussieht als in der Nähe befindliche Geldautomaten, die derselben Bank gehören, vermeiden Sie es und melden Sie es sofort.
2. Tankstellenpumpen
Selbstbedienungskraftstoffpumpen sind ein weiteres häufiges Ziel, da sich viele im Freien befinden und möglicherweise nicht regelmäßig überprüft werden. Kriminelle erhalten manchmal Zugang zum Pumpenschrank, installieren interne Skimming-Geräte und verriegeln den Schrank wieder, ohne Aufmerksamkeit zu erregen.
Wenn immer möglich, zahlen Sie innerhalb der Station statt direkt an der Pumpe, insbesondere wenn das Zahlungsterminal beschädigt oder ungewöhnlich erscheint.
3. Endkunden-Zahlungsterminals
Obwohl weniger verbreitet als Geldautomaten oder Gaspumpen, manipulieren Kriminelle gelegentlich Zahlungsterminals in Convenience-Stores, Restaurants oder kleinen Einzelhandelsunternehmen.
Portable Zahlungsterminals, die an Kunden übergeben werden, sollten immer sicher und unbefugt erscheinen. Wenn ein Kassierer Ihre Karte unerwartet aus der Sicht entfernt, bitten Sie höflich, die Transaktion abzuschließen, wo Sie den Zahlungsvorgang beobachten können.
4. Parkuhren und Fahrkartenautomaten
Parkkioske, Fahrkartenautomaten und Zahlungsterminals für öffentliche Verkehrsmittel funktionieren oft ohne ständige Aufsicht und sind daher attraktive Ziele für Kriminelle, die versuchen, Skimming-Geräte zu installieren.
5. Automaten und Selbstbedienungskioske
Moderne Verkaufsautomaten und Selbstkassenstationen akzeptieren zunehmend Kredite und DebitkartenObwohl viele sichere Zahlungstechnologien verwenden, können ältere Maschinen, die immer noch auf Magnetstreifenleser angewiesen sind, ein höheres Risiko darstellen.
Warnzeichen Dass ein Kartenleser möglicherweise mit
Die meisten Skimming-Geräte sind so konzipiert, dass sie sich in legitime Zahlungsterminals einfügen, aber eine sorgfältige Beobachtung kann Anzeichen von Manipulationen zeigen. Nehmen Sie sich immer ein paar Sekunden Zeit, um ein Zahlungsterminal zu inspizieren, bevor Sie Ihre Karte einlegen.
Suchen Sie nach diesen roten Flaggen
- Lose oder wackelige Kartenleser
- Bulky Card Slots, die dicker erscheinen als normal
- Verschiedene Farben oder Materialien im Vergleich zu umgebenden Geräten
- Zerbrochene Sicherheitssiegel
- Kratzer oder Klebstoffrückstände um den Kartenleser herum
- Versteckte Kameras zeigten auf die Tastatur
- Ungewöhnlich dicke Tastatur-Overlays
- Zahlungsterminals, die sich am selben Standort von anderen unterscheiden
Häufige Mythen über Kreditkarte Skimming
Mythos 1: Chipkarten können nicht gezielt werden
Die EMV-Chiptechnologie bietet eine deutlich höhere Sicherheit als Magnetstreifentransaktionen. Wenn ein Händler jedoch weiterhin magnetische Stripe-Fallback-Transaktionen zulässt, können Kriminelle stattdessen versuchen, Stripe-Daten zu erfassen.
Mythos 2: Skimming passiert nur an Geldautomaten
Während Geldautomaten gemeinsame Ziele bleiben, wurden Skimming-Geräte auch an Kraftstoffpumpen, Parkplätzen, Verkaufsautomaten, Kassensystemen im Einzelhandel und verschiedenen Selbstbedienungskiosken entdeckt.
Mythos 3: Sie werden sofort wissen, ob Ihre Karte überflogen wurde
Leider bemerken die meisten Opfer nichts Ungewöhnliches während der Transaktion. Betrügerische Einkäufe können erst Tage oder sogar Wochen später erscheinen.
Mythos 4: Kontaktlose Zahlungen Sind die gleichen wie Swiping
Kontaktlose Zahlungen mit NFC-Technologie bieten im Allgemeinen einen besseren Schutz, da sie verschlüsselte, dynamische Transaktionsdaten verwenden, anstatt statische Magnetstreifeninformationen zu übertragen.
Wie moderne Zahlungssicherheit hilft Skimming zu verhindern
Finanzinstitute und Zahlungsabwickler haben mehrere Technologien eingeführt, um den Betrug mit Zahlungskarten zu reduzieren.
EMV-Chiptechnologie
EMV-Chipkarten erzeugen für jeden Kauf einzigartige Transaktionsdaten, was es für Kriminelle viel schwieriger macht, aus abgefangenen Informationen nutzbare gefälschte Karten zu erstellen.
Kontaktlose (Tap-to-Pay) Zahlungen
Viele Smartphones, Smartwatches und kontaktlose Zahlungskarten verwenden eine Tokenisierung, die sensible Karteninformationen durch ein einzigartiges Zahlungstoken ersetzt. Selbst wenn es abgefangen wird, kann das Token normalerweise nicht für eine andere Transaktion wiederverwendet werden.
Echtzeit-Betrugsüberwachung
Banken nutzen zunehmend künstliche Intelligenz und Verhaltensanalysen, um verdächtige Ausgabenmuster zu identifizieren. Transaktionen, die sich erheblich von Ihrem normalen Kaufverhalten unterscheiden, können Warnungen oder vorübergehende Kontobeschränkungen auslösen, bis sie verifiziert sind.
Sofortige Transaktionsmeldungen
Die meisten Banking-Apps bieten jetzt Echtzeit-Kaufwarnungen. Wenn Sie diese Benachrichtigungen aktivieren, können Sie nicht autorisierte Transaktionen schnell erkennen und sich bei Bedarf an Ihre Bank wenden.
Best Practices für Everyday Card Safety
Das Verhindern von Kreditkarten-Skimming erfordert kein fortgeschrittenes technisches Wissen. Kleine Gewohnheiten können Ihre Exposition gegenüber Zahlungsbetrug stark reduzieren.
- Überprüfen Sie die Kartenleser, bevor Sie sie verwenden.
- Bevorzugen Sie kontaktlose Zahlungen, wann immer verfügbar.
- Verwenden Sie mobile Wallets wie Apple Pay oder Google Pay, wenn Sie unterstützt werden.
- Schützen Sie die Tastatur, während Sie Ihre PIN eingeben.
- Vermeiden Sie isolierte Geldautomaten, besonders nachts.
- Überprüfen Sie Ihre Bankauszüge regelmäßig.
- Sofortige Transaktionsalarme aktivieren.
- Melden Sie verdächtige Zahlungsterminals sofort.
- Teilen Sie Ihre PIN niemals mit anderen.
- Ersetzen Sie beschädigte Karten umgehend.
Schnelle Prävention Checkliste
| Sicherheitspraxis | Empfohlen? |
|---|---|
| Überprüfen Sie den Kartenleser | ✔ Ja |
| Verwenden Sie kontaktlose Zahlung | ✔ Ja |
| Decken Sie Ihre PIN ab | ✔ Ja |
| Bankwarnungen aktivieren | ✔ Ja |
| regelmäßige Überwachung von Statements | ✔ Ja |
| Verwenden Sie beschädigte Zahlungsterminals | ✘ Nein |
| Verdächtige Gebühren ignorieren | ✘ Nein |
Indem Sie verstehen, wie Kreditkarten-Skimming funktioniert und einige proaktive Gewohnheiten annehmen, können Sie die Wahrscheinlichkeit, Opfer von Zahlungskartenbetrug zu werden, erheblich reduzieren. Im nächsten Abschnitt behandeln wir, was zu tun ist, wenn Ihre Karte überflogen wurde, wie Banken Betrug untersuchen und zusätzliche Expertenempfehlungen zum Schutz Ihrer Finanzinformationen.
Was zu tun ist, wenn Ihre Kreditkarte überflogen wurde
Die Entdeckung, dass Ihre Kredit- oder Debitkarteninformationen gestohlen wurden, kann stressig sein, aber sofortige Maßnahmen können dazu beitragen, den finanziellen Schaden zu begrenzen. Je früher Sie reagieren, desto besser sind Ihre Chancen, zusätzliche betrügerische Transaktionen zu verhindern.
Wenn Sie vermuten, dass Ihre Karte durch Skimming kompromittiert wurde, folgen Sie diesen empfohlenen Schritten.
1. Kontaktieren Sie Ihre Bank oder Kartenherausgeber sofort
Rufen Sie die Kundendienstnummer auf der Rückseite Ihrer Karte an oder nutzen Sie die offizielle mobile App Ihrer Bank. Erklären Sie, dass Sie den Verdacht haben, dass Ihre Zahlungskarteninformationen durch ein Skimming-Gerät gestohlen wurden.
Die meisten Finanzinstitute können:
- Einfrieren Sie Ihre Karte vorübergehend.
- Blockieren Sie zukünftige nicht autorisierte Transaktionen.
- Stellen Sie eine Ersatzkarte mit einer neuen Nummer aus.
- Untersuchen Sie verdächtige Aktivitäten.
2. Überprüfen Sie die letzten Transaktionen sorgfältig
Gehen Sie durch Ihre letzten Konto Aktivität Zeile für Zeile. Kriminelle beginnen oft mit sehr kleinen Einkäufen, bevor sie größere betrügerische Transaktionen versuchen.
Achten Sie auf:
- Kleine Gebühren, die Sie nicht erkennen.
- Online-Einkäufe, die Sie nicht autorisiert haben.
- Tankstellentransaktionen an unbekannten Orten.
- Bargeldabhebungen, die Sie nicht getätigt haben.
- Internationale Einkäufe, die Sie nie genehmigt haben.
Selbst eine Transaktion, die nur wenige wert ist Dollar sollten gemeldet werden, wenn Sie nicht erkennen es.
3. Sperren oder Einfrieren Ihrer Karte
Viele Banking-Apps ermöglichen es Kunden nun, ihre Zahlungskarten vorübergehend sofort zu sperren. Wenn Sie verdächtige Aktivitäten bemerken, kann das Sperren Ihrer Karte zusätzliche Einkäufe verhindern, während Sie untersuchen.
Diese Funktion ist oft 24 Stunden am Tag verfügbar, ohne den Kundensupport kontaktieren zu müssen.
4. Änderung betreffender Sicherheitsnachweise
Obwohl das Skimming selbst normalerweise Karteninformationen anstelle von Online-Kontopasswörtern erfasst, ist es immer noch eine gute Idee, die Sicherheit Ihres Kontos zu stärken.
- Aktualisieren Sie Ihr Online-Banking-Passwort.
- Zwei-Faktor-Authentifizierung (2FA) aktivieren.
- Ändern Sie Ihre PIN, wenn Sie von Ihrer Bank angewiesen werden.
- Überprüfen Sie Ihre Sicherheitsfragen.
5. Überwachung Ihrer Konten
Betrug passiert nicht immer sofort, nachdem eine Karte ausgeschöpft wurde. Kriminelle warten manchmal Wochen oder Monate, bevor sie nicht autorisierte Einkäufe versuchen.
Weitere Überprüfung:
- Bankauszüge
- Kreditkarte Erklärungen
- Mobile Banking-Benachrichtigungen
- E-Mail-Transaktionswarnungen
Wie Banken Umgang mit Kreditkarte Skimming Betrug
Moderne Banken verwenden fortschrittliche Betrugserkennungssysteme, die täglich Millionen von Transaktionen überwachen. Diese Systeme analysieren das Ausgabenverhalten und identifizieren ungewöhnliche Aktivitäten, die auf Betrug hinweisen können.
Verhaltensanalysen
Banken vergleichen neue Einkäufe mit Ihren normalen Ausgabengewohnheiten. Wenn Sie beispielsweise in der Regel vor Ort einkaufen, aber plötzlich eine Transaktion in einem anderen Land erscheint, kann dies einen Betrugsalarm auslösen.
Künstliche Intelligenz
Viele Finanzinstitute nutzen heute künstliche Intelligenz und maschinelles Lernen, um verdächtige Transaktionsmuster in Echtzeit zu erkennen.
Transaktionsprüfung
Wenn ungewöhnliche Aktivitäten erkannt werden, kann Ihre Bank:
- Senden Sie eine Textnachricht.
- Rufen Sie Ihre registrierte Telefonnummer an.
- Fordern Sie die Überprüfung über die Banking-App an.
- Vorübergehend ablehnen verdächtige Einkäufe.
Betrugsermittlung
Einmal gemeldet, untersucht die Bank umstrittene Transaktionen, um festzustellen, ob sie autorisiert wurden. Während dieses Vorgangs kann die Karte storniert und durch eine neue ersetzt werden.
Wie man ein Skimming-Gerät meldet
Die Meldung vermuteter Skimming-Geräte kann dazu beitragen, andere Kunden davor zu schützen, Opfer zu werden.
Wenn Sie etwas Ungewöhnliches an einem Zahlungsterminal bemerken:
- Verwenden Sie die Maschine nicht.
- Beachten Sie den Standort.
- Informieren Sie den Geschäftsführer unverzüglich.
- Kontaktieren Sie die Bank, die den Geldautomaten besitzt, falls zutreffend.
- Wenn Betrug vermutet wird, informieren Sie die örtlichen Strafverfolgungsbehörden.
Versuchen Sie niemals, ein vermutetes Skimming-Gerät selbst zu entfernen. Es kann Beweise in einer laufenden strafrechtlichen Untersuchung sein.
Physisches Skimming vs. digitales Skimming
Viele Menschen gehen davon aus, dass der Diebstahl von Zahlungskarten an Geldautomaten stattfindet, aber Cyberkriminelle verwenden auch Online-Techniken, um Zahlungsinformationen zu stehlen.
| Physikalische Skimming | Digital Skimming |
|---|---|
| Verstecktes Gerät, das an ein Zahlungsterminal angeschlossen ist | Böswilliger Code injiziert in eine Online-Checkout-Seite |
| Ziele persönlicher Transaktionen | Ziele von Online-Käufern |
| Beeinflusst normalerweise Magnetstreifenkarten | Diebstahl von Zahlungsinformationen, die in Websites eingegeben werden |
| Häufig an Geldautomaten und Kraftstoffpumpen zu finden | Häufig auf kompromittierten E-Commerce-Websites |
| Erfordert physischen Zugriff | Tritt aus der Ferne durch Cyberangriffe auf |
Obwohl sich die methoden unterscheiden, zielen sowohl physisches als auch digitales skimming darauf ab, zahlungsinformationen ohne das wissen des opfers zu stehlen.
Branchen am häufigsten ausgerichtet
Kriminelle konzentrieren sich im Allgemeinen auf Orte, an denen täglich viele Zahlungskarten verwendet werden und an denen die Ausrüstung möglicherweise nicht häufig inspiziert wird.
- Tankstellen
- ATM-Netze
- Convenience Stores
- Parkplatz-Zahlungswagen
- Transitfahrkartenautomaten
- Checkout-Stationen für Selbstbedienung
- Verkaufsautomaten
- Krankenhaus-Zahlungswagen
- Touristenattraktionen
- Outdoor-Zahlungsterminals
Unternehmen können das Risiko von Skimming reduzieren, indem sie routinemäßige Inspektionen durchführen, manipulationssichere Geräte installieren, Zahlungshardware aktualisieren und Mitarbeiter schulen, um verdächtige Geräte zu erkennen.
Real-World Beispiele für Kreditkarten-Skimming
Zu verstehen, wie Skimming-Angriffe im wirklichen Leben auftreten, kann den Verbrauchern helfen, verdächtige Situationen zu erkennen, bevor sie Opfer werden. Während jeder Vorfall anders ist, folgen viele ähnlichen Mustern, die alltägliche Zahlungsgewohnheiten ausnutzen.
Die folgenden Beispiele basieren auf gängigen Betrugsszenarien, die von Finanzinstituten und Strafverfolgungsbehörden gemeldet werden. Sie sind nur für Bildungszwecke bestimmt.
Beispiel 1: ATM Skimming
Ein Kunde besucht einen Geldautomaten, um Bargeld abzuheben. Die Maschine erscheint normal, aber Kriminelle haben heimlich einen gefälschten Kartenleser über dem ursprünglichen Steckplatz angebracht und eine kleine versteckte Kamera in der Nähe der Tastatur platziert.
Der Kunde legt seine Debitkarte ein, gibt seine PIN ein und schließt die Transaktion ab, ohne etwas Ungewöhnliches zu bemerken. Das Skimming-Gerät erfasst die Magnetstreifendaten, während die versteckte Kamera die PIN aufzeichnet. Tage später beginnen nicht autorisierte Bargeldabhebungen auf dem Konto des Kunden zu erscheinen.
Beispiel 2: Gaspumpenskimming
Ein Fahrer zahlt an einer unbeaufsichtigten Kraftstoffpumpe mit einem kreditkarteUnbekannt für den Kunden, hatten Kriminelle zuvor Zugriff auf den Pumpenschrank und installierten ein internes Skimming-Gerät.
Da das Gerät in der Pumpe versteckt ist, gibt es keine offensichtlichen Anzeichen einer Manipulation. Wochen später erscheinen betrügerische Einkäufe auf dem Kartenauszug, obwohl der Kunde noch die physische Karte hat.
Beispiel 3: Retail Payment Terminal
Ein kleines Einzelhandelsgeschäft nutzt ein tragbares Zahlungsterminal. Während einer geschäftigen Einkaufszeit ersetzen Kriminelle das legitime Terminal vorübergehend durch ein modifiziertes Gerät, das Magnetstreifendaten aufzeichnet, bevor Zahlungen normal verarbeitet werden.
Kunden erhalten ihre Quittungen und gehen, ohne zu wissen, dass ihre Zahlungsinformationen möglicherweise kompromittiert wurden.
Warnzeichen Ihre Karte wurde möglicherweise kompromittiert
Die meisten Opfer entdecken Skimming nicht sofort. Stattdessen ist der erste Hinweis oft ungewöhnliche Kontoaktivität. Das frühzeitige Erkennen dieser Warnzeichen kann dazu beitragen, finanzielle Verluste zu minimieren.
Unerwartete kleine Transaktionen
Betrüger testen manchmal gestohlene Karteninformationen, indem sie kostengünstige Einkäufe tätigen, bevor sie größere Transaktionen versuchen. Sogar eine Gebühr von nur wenigen Dollar sollte untersucht werden, wenn Sie es nicht erkennen.
Kaufen Sie Benachrichtigungen, die Sie nicht erwartet haben
Wenn Sie Transaktionsbenachrichtigungen über die mobile App Ihrer Bank aktiviert haben, erhalten Sie möglicherweise Benachrichtigungen für Einkäufe, die Sie nie getätigt haben. Behandeln Sie diese Benachrichtigungen ernst und kontaktieren Sie sofort Ihren Kartenaussteller.
Abgelehnte Transaktionen
Gelegentlich erkennen Banken verdächtige Aktivitäten, bevor der Karteninhaber es bemerkt. Ihr legitimer Kauf kann abgelehnt werden, weil die Bank das Konto vorübergehend eingefroren hat, während Sie potenziellen Betrug untersuchen.
Fehlende Mittel
Unerwartete Reduzierungen Ihres Kontostands oder unbekannte Bargeldabhebungen können darauf hindeuten, dass Kriminelle Zugang zu Ihren Zahlungsinformationen erhalten haben.
Anrufe oder Nachrichten von Ihrer Bank
Finanzinstitute kontaktieren häufig Kunden, wenn ungewöhnliche Ausgabenmuster erkannt werden. Reagieren Sie umgehend mit den offiziellen Kontaktinformationen der Bank—keine Telefonnummern oder Links, die in unerwünschten Nachrichten enthalten sind.
Wie Unternehmen helfen können, Kreditkarten-Skimming zu verhindern
Verbraucher sind nicht die einzigen, die dafür verantwortlich sind, Zahlungsbetrug zu verhindern. Unternehmen, die Kartenzahlungen akzeptieren, spielen auch eine wichtige Rolle beim Schutz von Kundeninformationen.
Inspizieren Sie täglich Zahlungsterminals
Die Mitarbeiter sollten die Zahlungsterminals zu Beginn und am Ende eines jeden Geschäftstages inspizieren. Suchen Sie nach losen Komponenten, zerbrochenen Sicherheitssiegeln, ungewöhnlichen Anhängen oder Anzeichen von Manipulationen.
Upgrade Ältere Zahlungs-Hardware
Das Ersetzen veralteter Magnetstreifenleser durch moderne EMV-Chips und kontaktlose Zahlungsterminals reduziert die Möglichkeiten für traditionelle Skimming-Angriffe.
Sichere tragbare Zahlungsgeräte
Portable Zahlungsterminals sollten möglichst unter Aufsicht der Mitarbeiter bleiben. Unternehmen sollten ein Verzeichnis der autorisierten Geräte führen und die Seriennummern regelmäßig überprüfen.
Zugpersonal
Mitarbeiter sollten wissen, wie sie verdächtige Geräte erkennen, auf Kundenbedenken reagieren und mögliche Manipulationen sofort melden können.
Überwachungssysteme
Sicherheitskameras können helfen, nicht autorisierte personen zu identifizieren, die versuchen, auf zahlungsgeräte zuzugreifen. Routineüberwachung kann Strafverfolgungsuntersuchungen auch unterstützen, wenn ein Vorfall auftritt.
Häufige Fehler, die Verbraucher machen
Viele Skimming-Vorfälle könnten durch die Entwicklung sicherer Zahlungsgewohnheiten vermieden werden. Hier sind einige häufige Fehler zu vermeiden.
- Ungewöhnlich aussehende Kartenleser ignorieren.
- Eingabe einer PIN, ohne die Tastatur zu bedecken.
- Verwendung beschädigter oder loser Zahlungsterminals.
- Keine Überprüfung der monatlichen Kontoauszüge.
- Transaktionswarnungen deaktiviert lassen.
- Warten Sie mehrere Tage, bevor Sie verdächtige Gebühren melden.
- Teilen von Karteninformationen über ungesicherte Kommunikationskanäle.
- Verwendung unbekannter Geldautomaten in isolierten Gebieten, wenn sicherere Alternativen verfügbar sind.
Fortgeschrittene Strategien, um sich vor Kreditkarten-Skimming zu schützen
Während grundlegende Vorsichtsmaßnahmen wie die Überprüfung von Kartenlesern und die Überwachung Ihrer Bankauszüge wichtig sind, bietet die Kombination mehrerer Sicherheitspraktiken einen viel stärkeren Schutz. Heutige Zahlungstechnologien bieten mehrere Schutzebenen gegen Zahlungskartenbetrug.
Verwenden Sie kontaktlose Zahlungen wann immer möglich
Die Tap-to-Pay-Technologie (NFC) ist im Allgemeinen sicherer als das Wischen einer Magnetstreifenkarte, da jede Transaktion verschlüsselte, dynamische Zahlungsinformationen verwendet, anstatt statische Kartendaten zu übertragen.
Viele Einzelhändler unterstützen jetzt kontaktloses Bezahlen durch physische Karten sowie digitale Geldbörsen.
Wählen Sie Digital Wallets
Mobile Zahlungsdienste wie Apple Pay, Google Pay und Samsung Wallet verwenden einen Prozess namens TokenisierungAnstatt Ihre tatsächliche Kartennummer an den Händler zu senden, übertragen diese Dienste ein einzigartiges Zahlungstoken, das zum Schutz sensibler Finanzinformationen beiträgt.
Verwenden Sie Bank Mobile Apps
Die meisten Finanzinstitute bieten mobile Anwendungen an, mit denen Kunden:
- Erhalten Sie sofortige Kaufbenachrichtigungen.
- Sperren oder Entsperren von Zahlungskarten.
- Melden Sie verdächtige Transaktionen schnell.
- Überprüfen Sie die Kontoaktivität in Echtzeit.
- Verwalten Sie Reisemeldungen.
Vermeiden Sie öffentliche Ablenkungen während Transaktionen
Betrüger sind manchmal auf Ablenkungen angewiesen, um zu verhindern, dass Kunden verdächtige Zahlungsterminals bemerken. Bleiben Sie konzentriert, während Sie Einkäufe tätigen, und vermeiden Sie es, dass jemand Ihre Transaktion überstürzt.
Vor- und Nachteile moderner Zahlungsmethoden
| Zahlungsmethode | Vorteile | Potenzielle Beschränkungen |
|---|---|---|
| EMV Chipkarte | Starke Verschlüsselung, dynamische Transaktionsdaten, weithin akzeptiert. | Einige Händler erlauben immer noch Magnetstreifen Fallback. |
| Kontaktlose Karte | Schnell, bequem, im Allgemeinen sicherer als Wischen. | Nicht bei jedem Händler akzeptiert. |
| Mobile Wallet | Tokenisierung, biometrische Authentifizierung, verbesserte Privatsphäre. | Erfordert ein kompatibles Smartphone oder ein tragbares Gerät. |
| Magnetstreifenwischen | Funktioniert mit älteren Zahlungssystemen. | Am anfälligsten für traditionelle Skimming-Angriffe. |
Expertenempfehlungen für sicherere Kartenzahlungen
Experten für Finanzsicherheit empfehlen konsequent, Technologie mit guten persönlichen Gewohnheiten zu kombinieren. Keine einzelne Lösung eliminiert jedes Risiko, aber die Einhaltung dieser Empfehlungen kann Ihre allgemeine Zahlungssicherheit erheblich verbessern.
- Bevorzugen Sie Chip- oder kontaktlose Transaktionen gegenüber Magnetstreifen.
- Verwenden Sie Geldautomaten in Bankfilialen, wann immer möglich.
- Aktivieren Sie Echtzeit-Transaktionsalarme.
- Review Statements mindestens einmal pro Woche.
- Verdächtige Aktivitäten sofort melden.
- Halten Sie Ihre Banking-App und Ihr Mobilgerät auf dem neuesten Stand.
- Teilen Sie Ihre PIN niemals mit anderen.
- Schützen Sie die Tastatur, während Sie Ihre PIN eingeben.
- Seien Sie vorsichtig, wenn Sie unbekannte Zahlungsterminals verwenden.
- Ersetzen Sie beschädigte oder abgelaufene Zahlungskarten umgehend.
Featured Snippet: Wie können Sie verhindern, dass Kreditkarten Skimming?
Schnelle Antwort:
- Überprüfen Sie die Zahlungsterminals, bevor Sie sie verwenden.
- Wählen Sie Chip oder kontaktlose Zahlungen, wann immer verfügbar.
- Decken sie ihre pin ab, während sie sie eingeben.
- Sofortige Bankalarme aktivieren.
- Überwachen Sie die Kontoaktivität regelmäßig.
- Verdächtige Transaktionen sofort melden.
Zusammenfassung der wichtigsten Punkte
Kreditkarten-Skimming bleibt eine der häufigsten Formen von Zahlungsbetrug, aber zu verstehen, wie es funktioniert, macht es viel einfacher zu vermeiden. Kriminelle zielen in der Regel auf unbeaufsichtigte Zahlungsterminals, einschließlich Geldautomaten, Gaspumpen, Parkkioske und Selbstbedienungskassen.
Moderne Zahlungstechnologien wie EMV-Chipkarten, kontaktlose Zahlungen, mobile Geldbörsen und Echtzeit-Betrugsüberwachung haben die Zahlungssicherheit erheblich verbessert. Verbraucher sollten jedoch weiterhin sichere Zahlungsgewohnheiten praktizieren, einschließlich der Überprüfung von Kartenlesern, der Abdeckung ihrer PINs, der Überprüfung von Kontoauszügen und des schnellen Handelns, wenn verdächtige Aktivitäten erkannt werden.
Durch die Kombination von Bewusstsein mit sicheren Zahlungsmethoden und regelmäßiger Kontoüberwachung können Sie Ihre Chancen, Opfer von Kreditkarten-Skimming zu werden, erheblich reduzieren.
Schützen Sie Ihre Finanzinformationen jeden Tag
Zahlungssicherheit beginnt mit Bewusstsein. Bevor Sie Ihre Karte einfügen, wischen oder tippen, nehmen Sie sich einige Sekunden Zeit, um das Zahlungsterminal zu inspizieren, wann immer möglich sichere Zahlungsmethoden zu verwenden und Ihr Konto auf ungewöhnliche Aktivitäten zu überwachen. Kleine Vorsichtsmaßnahmen können heute dazu beitragen, große finanzielle Probleme morgen zu verhindern.
Kreditkarten-Skimming-Prävention: Vergleichsführer & Experteneinsichten
Die Wahl der sichersten Zahlungsmethode kann Ihr Risiko, Opfer von Kreditkarten-Skimming zu werden, erheblich reduzieren. Während keine Zahlungsoption völlig risikofrei ist, bieten einige Technologien einen viel stärkeren Schutz als andere.
Nachfolgend finden Sie einen Vergleich der heute gängigsten Zahlungsmethoden und wie sie sich gegen traditionelle Skimming-Angriffe verhalten.
Vergleichstabelle: Welche Zahlungsmethode ist am sichersten?
| Zahlungsmethode | Sicherheitsniveau | Skizzenrisiko | Empfohlen? |
|---|---|---|---|
| Mobile Wallet (Apple Pay, Google Pay) | Sehr hoch | Sehr niedrig | ★★★★★ |
| Kontaktlose EMV-Karte | Hoch | Niedrig | ★★★★☆ |
| EMV Chip Card (Eingelegt) | Hoch | Niedrig | ★★★★☆ |
| Magnetstreifenwischen | Niedrig | Hoch | ★★☆☆☆ |
| Manuelle Karteneingabe | Mittel | Mittel | ★★★☆☆ |
Kreditkarte vs Debitkarte: Was ist besser, wenn Betrug auftritt?
Sowohl Kreditkarten als auch Debitkarten können durch Skimming-Geräte anvisiert werden. Die Art und Weise, wie sich Betrug auf den Karteninhaber auswirkt, unterscheidet sich jedoch oft dadurch, wie diese Zahlungsmethoden funktionieren.
| Funktion | Kreditkarte | Debitkarte |
|---|---|---|
| Geldquelle | Kreditlinie | Ihr Bankkonto |
| Auswirkungen von Betrug | Normalerweise leichter zu streiten | Kann verfügbare Mittel vorübergehend reduzieren |
| Gebührenstreitigkeiten | Oftmals einfach | Abhängig von Bankverfahren |
| Risiko nach Skimming | Im Allgemeinen geringere finanzielle Störungen | Mögliche sofortige Auswirkungen |
| Am besten für | Großkäufe | Alltägliches Bankgeschäft |
Vor- und Nachteile von Kreditkarten-Skimming-Präventionsmethoden
Mit kontaktlosen Zahlungen
Pros
- Verschlüsselte Transaktionsdaten.
- Sehr schneller Checkout-Prozess.
- Reduzierte Exposition gegenüber Magnetstreifenangriffen.
- Breite Unterstützung durch moderne Einzelhändler.
- Bequem für alltägliche Einkäufe.
Cons
- Nicht bei jedem Händler akzeptiert.
- Older payment terminals may not support NFC.
Using Mobile Wallets
Pros
- Tokenized payment information.
- Biometric authentication.
- Actual card number is not shared with merchants.
- Works with smartphones and smartwatches.
- Strong fraud protection features.
Cons
- Requires a compatible device.
- Battery-dependent.
- Not every retailer supports digital wallets.
Using EMV Chip Cards
Pros
- More secure than magnetic stripe cards.
- Unique transaction authentication.
- Widely accepted worldwide.
Cons
- Some merchants still permit magnetic stripe fallback.
- Slightly slower than contactless payments.
Expert Tips to Avoid Becoming a Victim
Security professionals recommend combining awareness with modern payment technology. These practical habits can greatly reduce your chances of becoming a victim of payment card fraud.
- Inspect Every Card Reader
Check for loose components, unusual colors, broken seals, or bulky attachments before inserting your card. - Choose Indoor ATMs
ATMs located inside bank branches generally receive more frequent inspections than standalone outdoor machines. - Enable Instant Alerts
Receive real-time notifications for every transaction made with your card. - Überwachen Sie Ihre Aussagen wöchentlich
Don’t wait until the end of the month. Frequent reviews help detect unauthorized purchases sooner. - Cover the PIN Pad
Always shield your PIN with your hand to reduce the risk of hidden cameras capturing your entry. - Update Your Banking App
Software updates often include important security improvements and fraud protection enhancements. - Avoid Shared Public Computers
If you need to access online banking, use trusted personal devices whenever possible. - Report Suspicious Equipment
If a payment terminal appears damaged or unusual, notify the business immediately instead of using it.
Häufige Mythen über Kreditkarte Skimming
Myth: Only Tourists Become Victims
Anyone who uses payment cards can become a target. Skimming affects local residents, commuters, business travelers, and tourists alike.
Myth: Small Purchases Are Safe
Criminals often test stolen card information with inexpensive purchases before attempting larger transactions.
Myth: My Bank Will Catch Every Fraudulent Transaction
Banks use sophisticated fraud detection systems, but no system is perfect. Regular account monitoring remains essential.
Myth: Contactless Payments Are Less Secure
Modern contactless payment technology uses encrypted communication and dynamic authentication, making it significantly more secure than traditional magnetic stripe transactions.
In the next section, we’ll answer the most frequently searched “People Also Ask” questions about credit card skimming and provide detailed answers optimized for Google’s Featured Snippets and AI search results.
Häufig Gestellte Fragen
Below are answers to some of the most common questions about credit card skimming. These FAQs are written in a concise, search-friendly format to improve readability and support featured snippets and AI-powered search results.
Was ist Kreditkarten-Skimming?
Credit card skimming is a type of payment fraud in which criminals secretly install a device on a legitimate card reader to capture payment card information. The stolen data may later be used to attempt unauthorized transactions.
Is credit card skimming illegal?
Yes. Credit card skimming is a criminal offense in many countries. Law enforcement agencies investigate skimming operations because they involve theft, financial fraud, and unauthorized access to payment information.
Can chip cards prevent skimming?
EMV chip cards significantly reduce the risk of traditional magnetic stripe skimming because each chip transaction generates unique encrypted data. However, consumers should still remain cautious when using payment terminals.
Are debit cards more vulnerable than credit cards?
Both can be targeted by skimming devices. However, fraudulent debit card transactions may directly affect the available balance in your bank account, while credit card disputes often follow different procedures depending on your card issuer.
How can I reduce my risk of becoming a victim?
- Inspect payment terminals before use.
- Use contactless or mobile wallet payments.
- Cover your PIN when entering it.
- Sofortige Bankalarme aktivieren.
- Review account statements regularly.
What should I do if I notice unauthorized charges?
Immediately contact your card issuer using the official phone number or banking app. Report the suspicious transactions, request a replacement card if needed, and continue monitoring your account activity.
Can online shopping involve skimming?
Traditional skimming occurs at physical payment terminals. Online payment theft is usually associated with phishing attacks, compromised websites, or malicious software rather than physical skimming devices.
How often should I check my account?
Reviewing your banking activity at least once a week—and enabling real-time transaction alerts—can help you identify suspicious charges as quickly as possible.
Can banks detect fraudulent transactions automatically?
Many financial institutions use fraud detection systems powered by behavioral analytics and machine learning to identify unusual spending patterns. Even so, customers should continue monitoring their accounts because no system detects every fraudulent transaction.

