Debitkarten sind zu einem normalen Teil des täglichen Lebens geworden. Leute benutzen sie, um Lebensmittel zu kaufen, Rechnungen zu bezahlen, online einzukaufen, Bargeld abzuheben und kontaktlose Zahlungen zu leisten. Da Debitkarten direkt mit Bankkonten verbunden sind, ist die Kartensicherheit für fast jeden Karteninhaber ein wichtiges Anliegen.
Eine Frage, die oft aufkommt, ist: Kann ein Debitkartenchip geklont werden? Die kurze Antwort ist, dass die moderne EMV-Chip-Technologie speziell dafür entwickelt wurde, den traditionellen Fälschungskartenbetrug viel schwieriger zu machen. Dies bedeutet jedoch nicht, dass Debitkarten vor jeder Form von Betrug vollständig geschützt sind.
Es ist wichtig, den Unterschied zwischen dem Kopieren von Karteninformationen und dem tatsächlichen Duplizieren der Sicherheitsfunktionen eines EMV-Chips zu verstehen. Jemand kann Zahlungskarteninformationen erhalten, ohne erfolgreich ein funktionierendes Duplikat des ursprünglichen Chips zu erstellen.
Moderne Zahlungssicherheit verwendet auch mehrere Schutzschichten. Diese können Chip-Technologie, Transaktionsüberwachung, Authentifizierungssysteme, Betrugserkennung, Verschlüsselung und Warnungen von Banken umfassen.
In diesem Leitfaden erklären wir, wie Debitkartenchips funktionieren, was die Leute normalerweise meinen, wenn sie über das Klonen von Karten sprechen, warum EMV-Karten schwieriger zu fälschen sind und was Sie tun können, wenn Sie denken, dass Ihre Karteninformationen kompromittiert wurden.
Kann ein Debitkartenchip geklont werden?
Die Frage kann ein Debitkartenchip geklont werden hat keine einfache Ja-oder-Nein-Antwort, weil das Wort "geklont" verschiedene Dinge bedeuten kann.
Eine Person könnte das Wort Klonen verwenden, um das Kopieren von Informationen von einer Zahlungskarte zu beschreiben. Jemand anderes könnte es verwenden, um eine gefälschte physische Karte zu erstellen. Das ist nicht unbedingt dasselbe.
Ein EMV-Chip ist mehr als ein Speicherbereich, der Ihre Kartennummer enthält. Es ist ein kleiner Computer, der am Zahlungsprozess teilnimmt. Während einer Chip-Transaktion kann das Zahlungssystem Sicherheitsinformationen verwenden, die sich von Transaktion zu Transaktion unterscheiden.
Dies macht die EMV-Technologie viel schwieriger zu reproduzieren als das ältere Magnetstreifensystem. Einfach die Kartennummer zu kennen, bedeutet nicht, dass jemand die Sicherheitsfähigkeiten des Chips reproduziert hat.
Diese Unterscheidung ist wichtig, da gestohlene Karteninformationen immer noch Risiken verursachen können, selbst wenn der physische Chip nicht dupliziert wurde.
Zum Beispiel können Kriminelle versuchen, gestohlene Zahlungsdetails für nicht autorisierte Einkäufe zu verwenden. Dies kann durch verschiedene Arten von Zahlungsbetrug geschehen, einschließlich Karten-nicht-präsente Transaktionen.
Die gute Nachricht ist, dass die EMV-Technologie geschaffen wurde, um bestimmte Arten von gefälschtem Kartenbetrug zu reduzieren. Es macht Betrug nicht unmöglich, aber es fügt eine wichtige Sicherheitsebene hinzu.
Wenn Sie verdächtige Aktivitäten auf Ihrer Debitkarte bemerken, sollten Sie nicht davon ausgehen, dass Ihr physischer Chip geklont wurde. Das Problem könnte gestohlene Kartendaten, Kontoinformationen, nicht autorisierte Transaktionen oder eine andere Art von Betrug beinhalten.
Die sicherste Antwort ist, sich an Ihre Bank oder Ihren Kartenherausgeber zu wenden und den offiziellen Betrugsberichtsprozess zu befolgen.
Was bedeutet Debit Card Cloning?
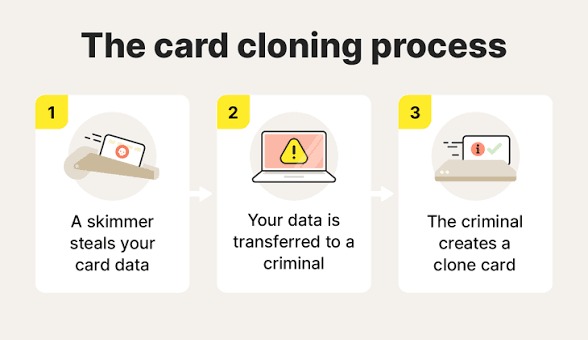
Debitkartenklonen ist ein allgemeiner Begriff, der verwendet wird, um das unbefugte Kopieren oder Reproduzieren von Zahlungskarteninformationen zu beschreiben.
Der Begriff wird oft breit im Internet verwendet, was verwirren kann. Leute verwenden manchmal "Klonen", um jede Situation zu beschreiben, in der jemand Karteninformationen erhält und sie ohne Erlaubnis verwendet.
In Wirklichkeit gibt es verschiedene Formen des Zahlungsbetrugs.
Eine Situation beinhaltet gestohlene Karteninformationen. Eine andere beinhaltet nicht autorisierte Online-Käufe. Eine andere Situation kann gefälschte physische Karten beinhalten. Kontoübernahme ist ein weiteres separates Sicherheitsproblem.
Diese Situationen können unterschiedliche Ursachen haben und erfordern unterschiedliche Sicherheitsreaktionen.
Für einen Verbraucher ist der wichtigste Punkt, dass das Sehen einer nicht autorisierten Transaktion nicht automatisch beweist, dass jemand den EMV-Chip der Karte dupliziert hat.
Ihre Karteninformationen wurden möglicherweise über ein Online-Konto, einen kompromittierten Händler, eine Phishing-Nachricht, einen Datenverstoß oder ein anderes Sicherheitsproblem aufgedeckt.
Aus diesem Grund ist es besser, sich auf den Schutz Ihres Kontos zu konzentrieren, als zu versuchen, genau zu bestimmen, wie jemand die Informationen erhalten hat.
Wenn Ihre Bank ungewöhnliche Aktivitäten erkennt, werden Sie möglicherweise aufgefordert, Transaktionen zu bestätigen. Es kann auch vorübergehend die Karte einschränken oder empfehlen, sie zu ersetzen.
Diese Maßnahmen sollen zusätzliche nicht autorisierte Aktivitäten einschränken.
Ist das Kopieren von Karteninformationen dasselbe wie das Klonen des Chips?
Nein. Das Kopieren von Karteninformationen und das Duplizieren eines EMV-Chips sind unterschiedliche Konzepte.
Eine Debitkarte enthält Informationen, die helfen, das Zahlungskonto zu identifizieren. Einige dieser Informationen können auf der Karte selbst erscheinen, während andere Sicherheitsinformationen über den Chip und das Zahlungssystem verarbeitet werden.
Wenn jemand grundlegende Kartendetails erhält, hat er möglicherweise genügend Informationen, um bestimmte nicht autorisierte Transaktionen zu versuchen. Das bedeutet nicht, dass sie den ursprünglichen Chip erfolgreich reproduziert haben.
Der EMV-Chip erfüllt sicherheitsrelevante Funktionen bei unterstützten Transaktionen. Es kann transaktionsspezifische Informationen generieren, die dem Zahlungsnetzwerk helfen, festzustellen, ob eine Transaktion legitim ist.
Dies ist einer der Gründe, warum Chipkarten resistenter gegen bestimmte Arten von Fälschungsbetrug sind.
Es ist auch der Grund, warum Verbraucher nicht davon ausgehen sollten, dass der Schutz nur der physischen Karte ausreicht.
Ihre Kartennummer, Ihr Sicherheitscode, Ihr Bankpasswort, Ihr E-Mail-Konto und andere Anmeldeinformationen können wichtige Teile Ihrer gesamten finanziellen Sicherheit sein.
Eine starke Sicherheitsstrategie schützt das gesamte Konto, anstatt sich auf eine Technologie zu konzentrieren.
Wie funktioniert ein Debit Card Chip?
Eine moderne Debitkarte mit einem EMV-Chip enthält eine kleine integrierte Schaltung.
EMV steht für Europay, Mastercard und Visa. Es bezieht sich auf einen globalen Standard für chipbasierte Zahlungskarten und kompatible Zahlungssysteme.
Der Chip kann während einer Transaktion mit einem kompatiblen Zahlungsterminal kommunizieren.
Anstatt einfach jedes Mal die gleichen Informationen bereitzustellen, kann der Chip an einer Transaktion teilnehmen, indem er Sicherheitsmechanismen verwendet, die zur Authentifizierung der Zahlung beitragen.
Ein wichtiges Konzept sind dynamische Transaktionsinformationen.
Einfach ausgedrückt bedeutet dies, dass Informationen, die zur Unterstützung einer Transaktion verwendet werden, mit dieser bestimmten Transaktion verknüpft werden können, anstatt wie ein einfacher permanenter Code zu funktionieren.
Dieses Design erschwert bestimmte Formen des gefälschten Betrugs.
Zahlungsterminal, Karte, Zahlungsnetzwerk und Bank können zusammenarbeiten, um die Transaktion zu verarbeiten und ihre Sicherheit zu bewerten.
Der genaue Prozess hängt von der Karte, dem Emittenten, dem Zahlungsnetzwerk, dem Terminal und dem Transaktionstyp ab.
Verbraucher müssen nicht jedes technische Detail verstehen, um von der Technologie zu profitieren.
Der wichtige Punkt ist, dass ein EMV-Chip nicht einfach ein Magnetstreifen ist, der in einem kleineren Paket gespeichert ist.
Es verfügt über Verarbeitungsmöglichkeiten, die Teil des Zahlungssicherheitssystems sind.
Chipkarten vs. Magnetstreifenkarten
Ältere Magnetstreifenkarten funktionieren anders als moderne EMV-Chipkarten.
Ein Magnetstreifen speichert Zahlungsinformationen, die von kompatiblen Kartenlesern gelesen werden können. Historisch gesehen war gefälschter Kartenbetrug ein wichtiges Problem, da Informationen aus einem Magnetstreifen leichter kopiert und reproduziert werden konnten.
EMV-Chips wurden entwickelt, um die Zahlungssicherheit zu verbessern und bestimmte Formen von Fälschungsbetrug zu reduzieren.
Hier ein einfacher Vergleich:
| Funktion | Magnetstreifen | EMV-Chip |
|---|---|---|
| Basistechnologie | Magnetische Datenspeicherung | Integrierte Schaltung |
| Transaktionssicherheit | Mehr begrenzt | Stärkere Sicherheitsmechanismen |
| Dynamische Transaktionsinformationen | Im Allgemeinen nicht auf die gleiche Weise verwendet | Unterstützt |
| Fälschungssicherheit | Untere | Höher |
| Schutz vor Online-Transaktionen | Getrennter Sicherheitsprozess | Getrennter Sicherheitsprozess |
| Schutz vor Betrug | Begrenzt auf verfügbare Kontrollen | Mehrere Sicherheitsschichten |
Dies bedeutet nicht, dass Magnetstreifen automatisch unsicher sind oder dass EMV-Karten niemals in Betrug verwickelt sein können.
Stattdessen bedeutet dies, dass die EMV-Technologie zusätzlichen Schutz vor bestimmten Arten von gefälschten Transaktionen bietet.
Warum sind EMV-Chips schwerer zu fälschen?
Einer der Hauptvorteile der EMV-Technologie ist ihre Fähigkeit, aktiv an einem Zahlungsvorgang teilzunehmen.
Ein Magnetstreifen liefert in erster Linie gespeicherte Informationen. Ein EMV-Chip kann Verarbeitungs- und Sicherheitsfunktionen ausführen.
Der Chip kann dabei helfen, transaktionsspezifische Informationen zu erstellen und die Authentifizierung zu unterstützen.
Dies schafft einen wichtigen Unterschied zwischen dem Kopieren von Informationen und der Reproduktion des Verhaltens eines legitimen Chips.
Selbst wenn jemand einige Informationen erhält, die mit einer Karte verbunden sind, reichen diese Informationen möglicherweise nicht aus, um alles neu zu erstellen, was für eine echte Chip-Transaktion erforderlich ist.
Zahlungssysteme können neben dem Chip auch andere Sicherheitsmaßnahmen anwenden.
Banken und Zahlungsnetzwerke können Transaktionen auf ungewöhnliche Aktivitäten überwachen. Sie können Muster wie Ausgabenverhalten, Transaktionsort, Häufigkeit und andere Risikosignale berücksichtigen.
Diese Systeme sind nicht perfekt, aber zusammen erzeugen sie mehrere Schutzschichten.
Dieser mehrschichtige Ansatz ist einer der Gründe, warum Verbraucher jedes von ihrem Finanzinstitut verfügbare Sicherheitsmerkmal nutzen sollten.
Kann jemand die Informationen von einer Debitkarte kopieren?
Zahlungskarteninformationen können möglicherweise auf verschiedene Arten offengelegt werden.
Zum Beispiel können Kriminelle versuchen, Informationen durch Phishing-Betrug, gefälschte Websites, kompromittierte Unternehmen, Datenschutzverletzungen, böswillige Nachrichten oder andere betrügerische Aktivitäten zu erhalten.
Dies unterscheidet sich vom erfolgreichen Klonen eines EMV-Chips.
Ein Karteninhaber kann daher unautorisierte Aktivitäten erfahren, obwohl die physische Karte in seiner Brieftasche verbleibt.
Dies ist besonders wichtig für Online-Shopping.
Eine Online-Transaktion beinhaltet nicht das physische Einfügen des EMV-Chips Ihrer Debitkarte in ein Zahlungsterminal.
Stattdessen verwendet die Transaktion andere Methoden der Authentifizierung und des Betrugsschutzes.
Infolgedessen bedeutet eine Chipkarte nicht, dass jede Art von Zahlungsbetrug verschwindet.
Aus diesem Grund sollten Verbraucher ihre Karteninformationen schützen, auch wenn sie selten ihre physische Karte verwenden.
Teilen Sie niemals Zahlungsinformationen mit jemandem, nur weil er behauptet, von Ihrer Bank aus anzurufen.
Banken und legitime Unternehmen haben Verfahren für die Behandlung von Kontosicherheitsproblemen eingerichtet. Wenn Sie eine verdächtige Nachricht erhalten, kontaktieren Sie Ihre Bank über einen offiziellen Kanal, anstatt eine Telefonnummer oder einen Link in der verdächtigen Nachricht zu verwenden.
Welche Informationen sollten Sie schützen?
Ihre Debitkarte enthält mehrere Informationen, die sorgfältig behandelt werden sollten.
Ihre Kartennummer sind sensible Finanzinformationen. Das Ablaufdatum und der Sicherheitscode können auch bei bestimmten Transaktionen verwendet werden.
Ihre PIN ist besonders wichtig, da sie zur Authentifizierung bestimmter Arten von Kartenaktivitäten verwendet wird.
Sie sollten Ihre PIN niemals mit einer anderen Person teilen.
Ihr Online-Banking-Benutzername und Ihr Passwort erfordern ebenfalls einen starken Schutz. Wenn jemand Zugang zu Ihrem Bankkonto erhält, kann das Risiko über die physische Debitkarte hinausgehen.
Ihr E-Mail-Konto kann auch wichtig sein, da Finanzdienste dort möglicherweise Passwort-Reset-Nachrichten und Sicherheitsbenachrichtigungen senden.
Aus diesen Gründen ist die finanzielle Sicherheit breiter als der Schutz der Plastikkarte selbst.
Ein sicheres Konto erfordert gute Gewohnheiten auf Ihren Geräten, Passwörtern, E-Mail-Konten, Bank-Apps und Zahlungsinformationen.
Was ist Card-Not-Present Betrug?
Card-not-present-Betrug tritt auf, wenn eine Zahlung versucht wird, ohne die Karte physisch einem Zahlungsterminal zu präsentieren.
Online-Shopping ist ein gängiges Beispiel.
Der Kunde kann Zahlungsinformationen in eine Website oder App eingeben, anstatt die physische Karte einzufügen oder zu tippen.
Diese Art von Transaktion hat ein anderes Sicherheitsmodell als eine Chip-und-PIN-Transaktion in einem physischen Geschäft.
Der EMV-Chip kann nicht physisch an einer Online-Transaktion teilnehmen, da die Karte nicht in ein Zahlungsterminal eingefügt wird.
Andere Sicherheitstechnologien können daher verwendet werden.
Diese können Authentifizierungssysteme, Betrugsüberwachung, Verifizierungsprozesse und risikobasierte Transaktionsprüfungen umfassen.
Dies erklärt, warum eine Person eine sichere EMV-Karte haben kann und trotzdem Online-Zahlungsbetrug auftritt.
Verbraucher sollten daher sowohl physische als auch Online-Transaktionen überwachen.
Kann eine kontaktlose Debitkarte geklont werden?
Kontaktlose Debitkarten verwenden Nahfeldkommunikation, allgemein bekannt als NFC, um mit kompatiblen Zahlungsterminals zu kommunizieren.
Die Karte kann in der Nähe des Terminals angezapft werden, anstatt eingeführt zu werden.
Die kontaktlose Zahlungstechnologie verwendet auch Sicherheitsmechanismen zum Schutz von Transaktionen.
Ein häufiges Missverständnis ist, dass einfach in der Nähe einer kontaktlosen Karte bedeutet, dass jemand automatisch alles erhalten kann, was für betrügerische Zahlungen benötigt wird.
Die Realität ist komplizierter.
Kontaktlose Zahlungen sind mit Sicherheitskontrollen ausgestattet, und Zahlungsnetzwerke verwenden mehrere Systeme, um Betrug zu reduzieren.
Keine Zahlungstechnologie sollte jedoch als völlig risikofrei angesehen werden.
Wenn Ihre Karte verloren geht, gestohlen wird oder mit verdächtigen Transaktionen verbunden ist, wenden Sie sich an Ihren Kartenaussteller.
Ihre Bank kann erklären, was passiert ist und Ihnen sagen, ob die Karte blockiert oder ersetzt werden soll.
Ist Tap-to-Pay sicher?
Tap-to-Pay ist immer häufiger geworden, weil es schnell und bequem ist.
Bei unterstützten Transaktionen kommuniziert die Zahlungskarte mit dem Terminal mit kontaktloser Technologie.
Sicherheitsvorkehrungen können dazu beitragen, die unbefugte Nutzung zu reduzieren.
Die Verbraucher sollten jedoch weiterhin grundlegende Zahlungssicherheitspraktiken befolgen.
Halten Sie Ihre Karte sicher und vermeiden Sie es, sie an andere Personen zu verleihen.
Verwenden Sie Transaktionsbenachrichtigungen, wenn Ihre Bank sie anbietet.
Überprüfen Sie Ihr Konto regelmäßig.
Wenn Sie eine Transaktion sehen, die Sie nicht erkennen, wenden Sie sich umgehend an Ihr Finanzinstitut.
Das Ziel ist nicht, Angst vor kontaktlosen Zahlungen zu haben.
Stattdessen sollten die Verbraucher verstehen, dass kontaktlose Technologie ein Teil eines breiteren Zahlungssicherheitssystems ist.
Häufige Mythen über Debit Card Chip Klonen
Es gibt viele irreführende Behauptungen über Debitkartenchips online.
Das Verständnis der Fakten kann den Verbrauchern helfen, unnötige Angst zu vermeiden.
Jeder kann leicht einen EMV-Chip kopieren
Diese Aussage ist eine zu starke Vereinfachung.
EMV-Chips sind mit Sicherheitsmechanismen ausgestattet, die bestimmte Formen des gefälschten Kartenbetrugs erschweren.
Das Kopieren einiger Karteninformationen ist nicht unbedingt dasselbe wie das Reproduzieren der Sicherheitsfunktionen des Chips.
Wenn jemand meine Kartennummer kennt, wurde mein Chip geklont
Die Kenntnis Ihrer Kartennummer bedeutet nicht automatisch, dass jemand Ihren physischen EMV-Chip dupliziert hat.
Eine gestohlene Kartennummer kann immer noch gefährlich sein, insbesondere wenn sie für nicht autorisierte Transaktionen verwendet wird.
Dies unterscheidet sich jedoch von der erfolgreichen Wiedergabe des Chips.
Chipkarten machen Betrug unmöglich
Die EMV-Technologie verbessert die Sicherheit, aber kein Zahlungssystem eliminiert jede mögliche Form von Betrug.
Phishing, gestohlene Anmeldeinformationen, Datenverstöße, Kontoübernahme und kartenunabhängiger Betrug können immer noch Risiken verursachen.
Kontaktlose Karten sind automatisch unsicher
Kontaktlose Karten verwenden Sicherheitstechnologien, die zum Schutz von Transaktionen entwickelt wurden.
Verbraucher sollten immer noch ihre Karten schützen und ihre Konten überwachen, aber es gibt keinen Grund anzunehmen, dass jede kontaktlose Transaktion automatisch gefährlich ist.
Eine unbekannte Transaktion bedeutet immer, dass der Chip geklont wurde
Eine unbekannte Transaktion kann viele mögliche Erklärungen haben.
Es könnte ein vergessenes Abonnement, einen Händler mit einem anderen Rechnungsnamen, gestohlene Kartendaten, ein Kontoproblem oder echte nicht autorisierte Aktivitäten beinhalten.
Der sicherste Ansatz besteht darin, die Transaktion zu überprüfen und die Bank zu kontaktieren, wenn Sie sie nicht erkennen.
Warnzeichen, dass Ihre Debitkarteninformationen kompromittiert werden können
Eine der besten Möglichkeiten, Ihre Finanzen zu schützen, besteht darin, verdächtige Aktivitäten schnell zu bemerken.
Eine unbekannte Transaktion ist eines der deutlichsten Warnzeichen.
Achten Sie auf kleine und große Transaktionen.
Unerwartete Zahlungsbenachrichtigungen können auch darauf hinweisen, dass etwas Aufmerksamkeit braucht.
Sie sollten auch unerwartete Passwort-Reset-Nachrichten, Kontobenachrichtigungen oder Bankbenachrichtigungen ernst nehmen.
Ein weiteres Warnzeichen ist ein plötzlicher Rückgang der Transaktionen, die normalerweise funktionieren.
Ihre Bank kann eine Transaktion blockieren, weil ihr Betrugserkennungssystem ungewöhnliche Aktivitäten identifiziert.
Möglicherweise erhalten Sie auch eine Nachricht von Ihrem Finanzinstitut, in der Sie aufgefordert werden, eine Transaktion zu überprüfen.
Denken Sie jedoch daran, dass Kriminelle auch gefälschte Sicherheitsnachrichten erstellen können.
Klicken Sie nicht automatisch auf einen Link in einer verdächtigen E-Mail oder Textnachricht.
Kontaktieren Sie stattdessen Ihre Bank über die offizielle Website, die offizielle mobile Anwendung oder die auf Ihrer Karte aufgedruckte Telefonnummer.
Was sollten Sie tun, wenn Sie Debitkartenbetrug vermuten?
Wenn Sie eine nicht autorisierte Debitkartentransaktion sehen, handeln Sie schnell.
Beginnen Sie mit der Kontaktaufnahme mit Ihrer Bank oder Ihrem Kartenaussteller.
Erklären Sie, dass Sie die Transaktion nicht erkennen und fragen Sie, welche Schritte Sie unternehmen sollten.
Wenn Ihre Banking-App über eine Card-Lock- oder Card-Freeze-Funktion verfügt, können Sie sie möglicherweise verwenden, während Sie sich an die Bank wenden.
Überprüfen Sie die letzten Transaktionen sorgfältig.
Manchmal beinhaltet nicht autorisierte Aktivitäten mehr als eine Transaktion.
Sie sollten auch prüfen, ob sich Ihre Kontoinformationen oder Kontaktdaten unerwartet geändert haben.
Wenn die Bank feststellt, dass Ihre Karte möglicherweise kompromittiert wurde, empfiehlt sie möglicherweise, sie zu ersetzen.
Befolgen Sie die offiziellen Anweisungen der Bank, anstatt zu versuchen, den vermuteten Betrug selbst zu untersuchen.
Wenn Sie glauben, dass Ihre Online-Banking-Anmeldeinformationen auch ausgesetzt sein können, fragen Sie die Bank über die Sicherung Ihres Kontos.
Führen Sie Aufzeichnungen über verdächtige Transaktionen und Kommunikation mit dem Finanzinstitut.
Prompt Reporting kann dazu beitragen, zusätzliche Probleme zu begrenzen und die Untersuchung zu erleichtern.
Sollten Sie eine Debitkarte stornieren, wenn Sie verdächtige Aktivitäten sehen?
Es gibt keine einheitliche Antwort für jede Situation.
Ihre Bank oder Ihr Kartenherausgeber kann bestimmen, ob die Karte blockiert, ersetzt oder aktiv gehalten werden soll.
Wenn nicht autorisierte Aktivitäten bestätigt werden, kann die Bank empfehlen, die Karte zu ersetzen.
Einige Banken bieten auch temporäre Kartensperrfunktionen über ihre mobilen Apps an.
Diese Funktionen können nützlich sein, wenn Sie unsicher sind, wo sich Ihre Karte befindet oder wenn Sie verdächtige Aktivitäten bemerken.
Eine vorübergehende Sperre ist jedoch nicht unbedingt ein Ersatz für die Meldung von Betrugsverdacht.
Wenn Sie glauben, dass jemand auf Ihr Konto oder Ihre Zahlungsinformationen zugegriffen hat, wenden Sie sich an das Finanzinstitut und befolgen Sie dessen Anleitung.
Wie Sie Ihre Debitkarte vor Betrug schützen
Gute Sicherheitsgewohnheiten können unnötige Risiken erheblich reduzieren.
Beginnen Sie damit, Ihr Konto regelmäßig zu überwachen.
Viele Banken bieten Transaktionsbenachrichtigungen über mobile Anwendungen, Textnachrichten oder E-Mail an.
Diese Warnungen können Ihnen helfen, unbekannte Aktivitäten schnell zu erkennen.
Schützen Sie Ihre PIN.
Teilen Sie es nicht mit Freunden, Fremden, Anrufern oder Personen, die behaupten, Ihre Bank zu vertreten.
Wenn Sie Ihre PIN an einem Zahlungsterminal oder Geldautomaten eingeben, schützen Sie die Tastatur vor Personen in der Nähe.
Sie sollten auch Ihr Online-Banking-Passwort schützen.
Verwenden Sie ein starkes und eindeutiges Passwort, anstatt dasselbe Passwort für mehrere Konten zu verwenden.
Wenn Ihre Bank die Multi-Faktor-Authentifizierung unterstützt, sollten Sie diese aktivieren.
Die Multi-Faktor-Authentifizierung fügt dem Konto eine weitere Sicherheitsschicht hinzu.
Sie sollten auch Ihre Bankanwendung und Ihr Betriebssystem auf dem neuesten Stand halten.
Sicherheitsupdates können Schwachstellen beheben und den Schutz verbessern.
Seien Sie vorsichtig mit Nachrichten, die ein Gefühl der Dringlichkeit erzeugen.
Ein betrüger könnte behaupten, dass ihr bankkonto geschlossen wird, es sei denn, sie klicken sofort auf einen link.
Anstatt direkt zu antworten, öffnen Sie die offizielle App oder Website Ihrer Bank unabhängig.
Schützen Sie Ihre PIN
Ihre PIN sollte als private Information behandelt werden.
Schreiben Sie es niemals direkt auf Ihre Debitkarte.
Senden sie es nicht durch textnachrichten oder soziale medien.
Sagen Sie niemandem Ihre PIN, weil er behauptet, dass er sie benötigt, um Ihr Konto zu "verifizieren".
Legitime Bankangestellte haben in der Regel Sicherheitsverfahren eingerichtet und sollten nicht verlangen, dass Sie sensible Anmeldeinformationen durch verdächtige Kommunikation offenlegen.
Wenn Sie einen Geldautomaten oder ein Zahlungsterminal verwenden, überprüfen Sie Ihre Umgebung.
Wenn jemand ungewöhnlich nahe steht, warten Sie, bis Sie genug Privatsphäre haben.
Diese einfachen Gewohnheiten können dazu beitragen, Ihr Konto zu schützen.
Verwenden Sie Banking Alerts
Bankalarme sind eine der einfachsten Sicherheitsfunktionen.
Viele Finanzinstitute ermöglichen es Kunden, Benachrichtigungen zu erhalten, wenn eine Transaktion stattfindet.
Einige Banken bieten zusätzliche Benachrichtigungen für Auszahlungen, Überweisungen, Anmeldeversuche oder Kontoänderungen an.
Diese Benachrichtigungen können Ihnen helfen, verdächtige Aktivitäten früher zu erkennen.
Wenn Sie beispielsweise eine Transaktionsbenachrichtigung erhalten, während sich Ihre Karte sicher in Ihrer Brieftasche befindet, können Sie die Transaktion sofort untersuchen.
Schnelles Bewusstsein garantiert nicht, dass Betrug niemals passieren wird.
Es kann jedoch die Zeit reduzieren, in der eine nicht autorisierte Transaktion unbemerkt bleibt.
Wie Banken Debitkartenbetrug erkennen
Banken verwenden verschiedene Systeme, um verdächtige Transaktionen zu identifizieren.
Diese Systeme können Transaktionsmuster und andere Risikoindikatoren untersuchen.
Zum Beispiel kann ein ungewöhnlicher Kauf eine zusätzliche Prüfung erhalten, wenn er nicht mit der normalen Aktivität des Kontos übereinstimmt.
Banken können auch Transaktionshäufigkeit, Standort, Händlerinformationen und andere Signale berücksichtigen.
Automatisierte Systeme können manchmal eine Transaktion blockieren oder eine zusätzliche Überprüfung anfordern.
Diese Systeme sind nicht perfekt.
Eine legitime Transaktion kann gelegentlich abgelehnt werden, weil sie ungewöhnlich aussieht.
Ebenso können betrügerische Aktivitäten manchmal automatisierte Systeme durchlaufen.
Deshalb bleiben die Verbraucher ein wichtiger Teil des Sicherheitsprozesses.
Regelmäßige Kontoüberwachung hilft, Aktivitäten zu identifizieren, die automatisierte Systeme möglicherweise nicht sofort kennzeichnen.
Warum eine verdächtige Transaktion blockiert werden kann
Haben Sie jemals versucht, Ihre Debitkarte zu verwenden und hatte eine Transaktion unerwartet zurückgegangen?
Ein möglicher Grund ist die Betrugsprävention.
Banken können Transaktionen vorübergehend blockieren, wenn ihre Systeme ungewöhnliches Verhalten erkennen.
Dies bedeutet nicht immer, dass Betrug stattgefunden hat.
Reisen an einen neuen Ort, einen ungewöhnlich großen Kauf oder die Verwendung eines neuen Händlers können manchmal Sicherheitsüberprüfungen auslösen.
Wenn Ihre legitime Transaktion abgelehnt wird, folgen Sie den Anweisungen Ihrer Bank.
Teilen Sie niemals Ihre PIN, Ihr Passwort oder Ihren Sicherheitscode mit einer unbekannten Person, die Sie kontaktiert und behauptet, dass sie Ihre Karte "entsperren" kann.
Verwenden Sie stattdessen offizielle Bankkommunikationskanäle.
EMV-Sicherheit ist stark, aber nicht perfekt
Es ist nützlich, realistische Erwartungen an die Zahlungssicherheit zu haben.
Die EMV-Technologie bietet einen wichtigen Schutz vor bestimmten Arten von gefälschtem Kartenbetrug.
Es schützt jedoch nicht jeden Teil des Zahlungs-Ökosystems.
Dies funktioniert gut in Ihrem Betrugspräventionsbereich. Die ftc bietet verbraucherberatung zu betrügereien, identitätsdiebstahl und dem schutz persönlicher daten.
Besuchen Sie das FTC Consumer Advice Center
Beispielsweise können Phishing-Angriffe direkt auf Kunden abzielen.
Eine datenverletzung kann informationen eines unternehmens aufdecken.
Online-Betrug kann auftreten, ohne dass die physische Karte vorhanden ist.
Kontoübernahme kann auch ernsthafte Probleme verursachen.
Aus diesem Grund sollte die Zahlungssicherheit als ein geschichtetes System betrachtet werden.
Der EMV-Chip ist eine Schicht.
Die Überwachung von Bankbetrug ist eine andere.
Sichere Online-Konten, starke Passwörter, Authentifizierungstools, Transaktionsbenachrichtigungen und verantwortungsvolles Verbraucherverhalten fügen zusätzliche Ebenen hinzu.
Es sollte nicht erwartet werden, dass ein einzelnes Merkmal einen vollständigen Schutz bietet.
Debit Card Chip Security vs. Magnetic Stripe Security
Der Wechsel von Magnetstreifen zu EMV-Chips stellte eine wichtige Veränderung in der Zahlungssicherheit dar.
Magnetstreifen enthalten in der Regel statische Zahlungsinformationen.
EMV-Chips können mit stärkeren Sicherheitsmechanismen an Transaktionen teilnehmen.
Dieser Unterschied macht bestimmte Formen des gefälschten Kartenbetrugs schwieriger.
Beide Technologien existieren jedoch in einem größeren Zahlungs-Ökosystem.
Ein Verbraucher kann immer noch Risiken durch gestohlene Anmeldeinformationen, Online-Betrug, Betrug, kompromittierte Konten und andere Sicherheitsprobleme ausgesetzt sein.
Die folgende Zusammenfassung kann helfen, den Unterschied zu erklären:
| Sicherheitsbereich | Magnetstreifen | EMV-Chip |
|---|---|---|
| Datenspeicherung | Statische Informationen | Chipbasierte Verarbeitung |
| Fälschungssicherheit | Untere | Höher |
| Transaktionssicherheit | Mehr begrenzt | Stärkere Mechanismen |
| Dynamische Transaktionsinformationen | Begrenzt | Unterstützt |
| Online-Betrug | Getrennte Kontrollen | Getrennte Kontrollen |
| Verbraucherüberwachung | Wichtig | Wichtig |
Die wichtigste Lektion ist einfach: Ein EMV-Chip verbessert die Sicherheit, aber ein verantwortungsvolles Account-Management ist immer noch notwendig.
Was ist mit Debit Card Skimming?
Skimming ist eine Art von Zahlungsbetrug, bei dem Kriminelle versuchen, Zahlungsinformationen durch kompromittierte oder betrügerische Zahlungsgeräte zu erfassen.
Für die Verbraucher ist es wichtig zu verstehen, dass Skimming und EMV-Chipklonen nicht unbedingt dasselbe sind.
Unterschiedliche Zahlungsumgebungen können unterschiedliche Sicherheitsrisiken aufweisen.
Verbraucher sollten daher vorsichtig sein, wenn sie unbekannte Zahlungsterminals oder Geldautomaten verwenden.
Wenn ein Zahlungsterminal beschädigt aussieht, ungewöhnlich oder anders als die umgebende Ausrüstung, sollten Sie ein anderes vertrauenswürdiges Terminal verwenden.
Schützen Sie an einem Geldautomaten Ihre PIN und achten Sie auf unerwartete Geräte oder Änderungen.
Wenn Sie glauben, dass ein Geldautomat oder Terminal kompromittiert wurde, informieren Sie die betreffende Bank oder das betreffende Unternehmen.
Ziel ist es, potenzielle Risiken zu erkennen, ohne zu versuchen, verdächtige Geräte selbst zu inspizieren oder zu manipulieren.
Wie Online-Shopping die Sicherheit von Debitkarten beeinflusst
Online-Shopping schafft eine andere Zahlungsumgebung als ein physisches Geschäft.
Wenn Sie online einkaufen, nimmt Ihr physischer EMV-Chip nicht auf die gleiche Weise teil wie bei einer persönlichen Chip-Transaktion.
Die Website oder App kann andere Sicherheitstechnologien verwenden.
Verbraucher sollten daher auf die Websites achten, die sie für Einkäufe verwenden.
Vermeiden Sie die Eingabe von Zahlungsinformationen in Websites, die verdächtig erscheinen.
Überprüfen Sie die Website-Adresse sorgfältig.
Seien Sie besonders vorsichtig bei Links, die durch unerwartete E-Mails, Social-Media-Nachrichten oder Textnachrichten erhalten werden.
Betrüger erstellen oft Websites, die legitimen Unternehmen ähneln.
Wenn Sie sich über eine Website nicht sicher sind, greifen Sie über eine offizielle Quelle auf das Unternehmen zu, anstatt einem unerwarteten Link zu folgen.
Wie Phishing die Sicherheit von Debitkarten beeinflussen kann
Phishing ist eine Form von Betrug, die Menschen dazu verleiten soll, sensible Informationen preiszugeben.
Eine Phishing-Nachricht könnte behaupten, dass ein Problem mit Ihrem Bankkonto vorliegt.
Es kann Sie bitten, Ihre Karteninformationen, Ihr Passwort oder andere Anmeldeinformationen zu bestätigen.
Einige Nachrichten erzeugen Dringlichkeit, indem sie sagen, dass Ihr Konto geschlossen wird, es sei denn, Sie antworten sofort.
Lassen Sie nicht zu, dass die Dringlichkeit gute Sicherheitsgewohnheiten außer Kraft setzt.
Wenn eine Nachricht behauptet, von Ihrer Bank zu kommen, kontaktieren Sie die Bank über ihre offizielle Website oder Anwendung.
Verwenden Sie keine Kontaktinformationen, die in einer verdächtigen Nachricht angegeben wurden.
Denken Sie daran, dass Banken und Zahlungsunternehmen formale Sicherheitsprozesse haben.
Vorsicht bei unerwarteten Nachrichten ist eine der einfachsten Möglichkeiten, um Ihre Finanzinformationen zu schützen.
Wie Datenverstöße die Sicherheit von Debitkarten beeinflussen können
Unternehmen erleben manchmal Datenverstöße, bei denen unbefugte Parteien Zugriff auf Informationen erhalten, die in ihren Systemen gespeichert sind.
Ein Verstoß bedeutet nicht unbedingt, dass der Debitkartenchip jedes Kunden geklont wurde.
Offengelegte Informationen können jedoch potenziell Risiken verursachen.
Wenn ein Unternehmen, das Sie verwenden, einen Sicherheitsvorfall ankündigt, achten Sie auf seine offiziellen Anweisungen.
Überwachen Sie Ihre Finanzkonten auf ungewöhnliche Aktivitäten.
Ändern Sie Passwörter, wenn dies angemessen ist, insbesondere wenn Sie dasselbe Passwort auf mehreren Websites wiederverwenden.
Denken Sie daran, dass ein kompromittiertes Online-Konto Risiken verursachen kann, die über Zahlungskarteninformationen hinausgehen.
Dies ist ein weiterer Grund, wann immer möglich eindeutige Passwörter und Multi-Faktor-Authentifizierung zu verwenden.
Kann eine Bank sagen, ob eine Debitkarte kompromittiert wurde?
Banken verwenden Betrugsüberwachungssysteme und andere Sicherheitsinstrumente, um verdächtige Aktivitäten zu identifizieren.
Es gibt jedoch keine universelle Methode, die sofort die genaue Ursache jeder nicht autorisierten Transaktion bestimmen kann.
Eine Bank kann möglicherweise ungewöhnliche Transaktionsmuster identifizieren.
Es kann auch Berichte von Kunden untersuchen.
Wenn Sie verdächtige Aktivitäten bemerken, geben Sie der Bank genaue Informationen über die Transaktion.
Erraten Sie nicht, wie die Informationen möglicherweise gestohlen wurden.
Erklären Sie einfach, was Sie erkennen und was Sie nicht erkennen.
Die Bank kann dann die geeigneten nächsten Schritte festlegen.
Was sollten Sie nach dem Verdacht auf Kartenbetrug nie tun?
Sie sollten niemals versuchen, jemanden zu konfrontieren, von dem Sie glauben, dass er für nicht autorisierte Transaktionen verantwortlich ist.
Versuchen Sie nicht, verdächtige Zahlungsgeräte selbst zu untersuchen.
Veröffentlichen Sie Ihre Kartennummer, Kontonummer, PIN oder andere sensible Informationen nicht online, während Sie Fremde um Hilfe bitten.
Geben Sie Ihre Sicherheitsinformationen nicht an Personen weiter, die Sie unerwartet kontaktieren.
Verwenden Sie stattdessen offizielle Kanäle.
Ihre Bank hat Verfahren zur Untersuchung von Betrugsverdacht eingerichtet.
Die Einhaltung dieser Verfahren ist sicherer und effektiver als der Versuch, das Problem unabhängig zu lösen.
FAQ :
Kann ein Debitkartenchip geklont werden?
Moderne EMV-Chips wurden entwickelt, um bestimmte Arten von gefälschtem Kartenbetrug zu erschweren. Das Kopieren von Karteninformationen ist nicht unbedingt dasselbe wie das Duplizieren der Sicherheitsfunktionen eines EMV-Chips.
Kann jemand meine Debitkarte benutzen, ohne die physische Karte zu haben?
Ja, nicht autorisierte Transaktionen können auftreten, ohne dass die physische Karte vorhanden ist. Beispielsweise können gestohlene Zahlungsinformationen möglicherweise für bestimmte Online- oder kartenlose Transaktionen verwendet werden.
Ist ein EMV-Chip sicherer als ein Magnetstreifen?
Die EMV-Technologie bietet einen besseren Schutz vor bestimmten Formen des Betrugs mit gefälschten Karten, da der Chip mithilfe dynamischer Sicherheitsinformationen an Transaktionen teilnehmen kann.
Macht ein EMV-Chip meine Debitkarte absolut sicher?
Nein. EMV verbessert die Sicherheit, beseitigt jedoch nicht Phishing, Kontoübernahme, Datenschutzverletzungen, Betrug mit nicht vorhandenen Karten oder jede andere Art von Finanzkriminalität.
Kann jemand eine kontaktlose Debitkarte klonen?
Die kontaktlose Zahlungstechnologie umfasst Sicherheitsmechanismen zum Schutz von Transaktionen. Verbraucher sollten weiterhin ihre Karten schützen, ihre Konten überwachen und verdächtige Aktivitäten melden.
Was soll ich tun, wenn ich eine unbekannte Debitkartentransaktion sehe?
Wenden Sie sich umgehend an Ihre Bank oder Ihren Kartenherausgeber. Wenn verfügbar, verwenden Sie die Kartensperrfunktion Ihrer Bank, während Sie die offiziellen Anweisungen der Bank zur Meldung nicht autorisierter Aktivitäten befolgen.
Sollte ich meine Debitkarte ersetzen, wenn ich denke, dass die Informationen gestohlen wurden?
Kontaktieren Sie Ihre Bank und erklären Sie die Situation. Die Bank kann bestimmen, ob die Karte gesperrt oder ersetzt werden soll.
Bedeutet die Kenntnis meiner Debitkartennummer, dass jemand meine Karte geklont hat?
Nein. Die Kenntnis der Kartendetails unterscheidet sich von der erfolgreichen Duplizierung der Sicherheitsfunktionen eines EMV-Chips.
Sind Online-Käufe durch den physischen Chip geschützt?
Online-Transaktionen beinhalten im Allgemeinen nicht das physische Einfügen des EMV-Chips in ein Zahlungsterminal. Sie verwenden andere Authentifizierungs- und Betrugspräventionssysteme.
Wie kann ich meine Debitkarte schützen?
Überwachen Sie Ihr Konto, aktivieren Sie Transaktionsbenachrichtigungen, schützen Sie Ihre PIN, verwenden Sie starke Passwörter, aktivieren Sie die Multi-Faktor-Authentifizierung, wenn verfügbar, vermeiden Sie verdächtige Links und melden Sie nicht autorisierte Aktivitäten schnell.
Letzte Gedanken:
Also, Kann ein Debitkartenchip geklont werden? Die Antwort hängt davon ab, was mit "geklont" gemeint ist. Moderne EMV-Chips sind so konzipiert, dass sie den traditionellen Fälschungskartenbetrug erheblich erschweren, da der Chip mithilfe von Sicherheitsmechanismen an Transaktionen teilnehmen kann, die nicht einfach mit dem Kopieren sichtbarer Karteninformationen identisch sind.
Die EMV-Technologie macht eine Debitkarte jedoch nicht völlig immun gegen Betrug. Gestohlene Kartendetails, Phishing, Online-Betrügereien, kompromittierte Konten, Datenschutzverletzungen und nicht vorhandene Transaktionen können immer noch Risiken verursachen.
Der beste Ansatz ist, mehrere Schutzschichten gleichzeitig zu verwenden. Halten Sie Ihre Debitkarte sicher, schützen Sie Ihre PIN, verwenden Sie starke Kontoinformationen, aktivieren Sie Bankbenachrichtigungen, überwachen Sie Transaktionen und kontaktieren Sie Ihr Finanzinstitut schnell, wenn etwas falsch aussieht.
Den Unterschied zwischen Kartendatendiebstahl und tatsächlicher Chip-Duplizierung zu verstehen, kann Ihnen auch helfen, unnötige Verwirrung zu vermeiden. Wenn Sie jemals vermuten, dass Ihre Debitkarteninformationen kompromittiert wurden, müssen Sie nicht genau feststellen, wie es passiert ist. Ihre Bank kann die Situation untersuchen und Ihnen sagen, was als nächstes zu tun ist.

